造纸行业深度报告 产业链上下游梳理与包装装潢印刷品印刷
引言
造纸行业是现代经济中重要的基础原材料产业,其产品广泛应用于包装、印刷、书写、卫生等多个领域,是国民经济发展的晴雨表之一。随着环保政策的趋严、消费升级以及电商物流的蓬勃发展,造纸及包装装潢印刷品印刷行业正经历深刻的结构性变革。本报告旨在对造纸行业的产业链上下游进行系统梳理,并聚焦包装装潢印刷品印刷这一关键下游环节,分析其现状、趋势及未来机遇,为行业参与者提供参考。
一、造纸行业产业链概览
造纸产业链可分为上游原料供应、中游制浆造纸、下游纸制品加工与应用三大环节。其中,包装装潢印刷品印刷是下游最重要的应用领域之一,直接对接消费终端,驱动纸张需求增长。
1.1 产业链结构图(文字描述)
- 上游:植物纤维原料(木材、竹、芦苇、秸秆、废纸等)、化工原料(烧碱、液氯、双氧水、施胶剂等)、能源(煤、电、天然气)。
- 中游:制浆(化学浆、机械浆、废纸浆)→ 造纸(文化纸、包装纸、 living 用纸、特种纸)。
- 下游:纸制品加工(分切、复卷、涂布)→ 包装装潢印刷品印刷、书刊印刷、办公用纸、生活用纸等 → 终端消费(食品饮料、日化、电子、物流、出版等)。
1.2 上游原料分析
- 纤维原料:我国木材资源相对匮乏,对外依存度高,进口木浆占总消耗量较大比重。废纸回收体系逐步完善,但受“禁废令”影响,废纸进口量锐减,国废价格波动加大,促使企业布局海外废纸浆产能。
- 化工原料与能源:烧碱、双氧水等价格受化工行业周期影响明显,能源成本在造纸总成本中占比约15%-20%,煤改气等环保要求推高部分企业成本。
- 供给格局:上游原料供应集中度较高,大型纸企通过林浆纸一体化、海外并购等方式增强原料控制力,中小纸企则面临成本压力。
1.3 中游制浆造纸
- 纸种分类:根据用途可分为包装纸(箱板纸、瓦楞纸、白卡纸、白板纸等)、文化纸(双胶纸、铜版纸、书写纸等)、生活用纸、特种纸(食品包装纸、医疗用纸等)。
- 产能与产量:我国是全球最大的纸张生产国和消费国,2022年机制纸及纸板产量约1.2亿吨,其中包装纸占比超过60%。
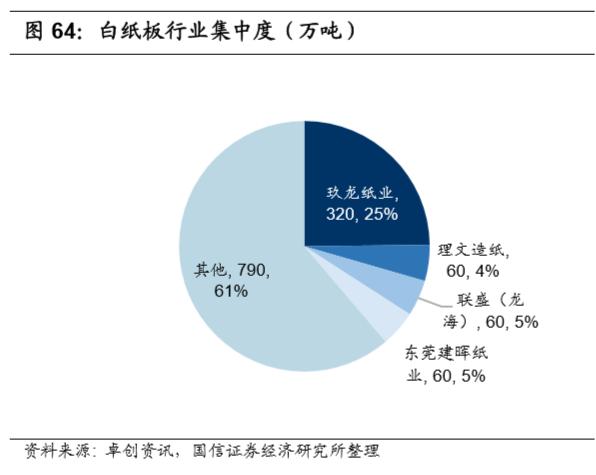
- 竞争格局:行业集中度持续提升,头部企业如玖龙纸业、理文造纸、山鹰纸业、晨鸣纸业等通过规模效应和产业链一体化构建护城河,中小产能因环保、成本压力加速出清。
- 价格走势:纸价受原料成本、供需关系、政策等多重因素影响,2021年以来经历了大起大落,2023年整体趋于平稳,但细分纸种分化明显。
1.4 下游应用与包装装潢印刷品印刷
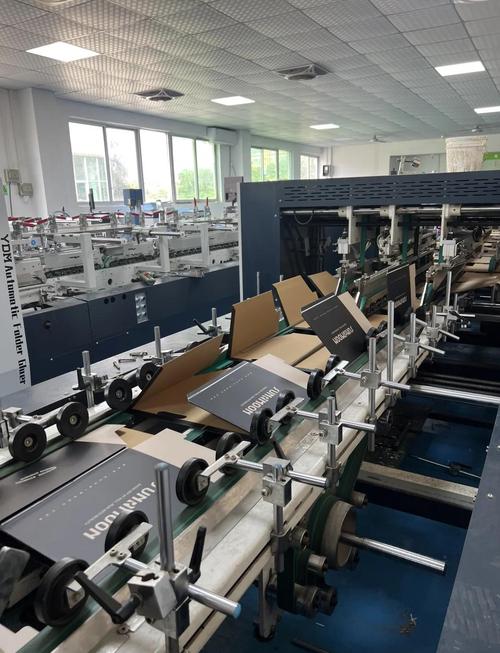
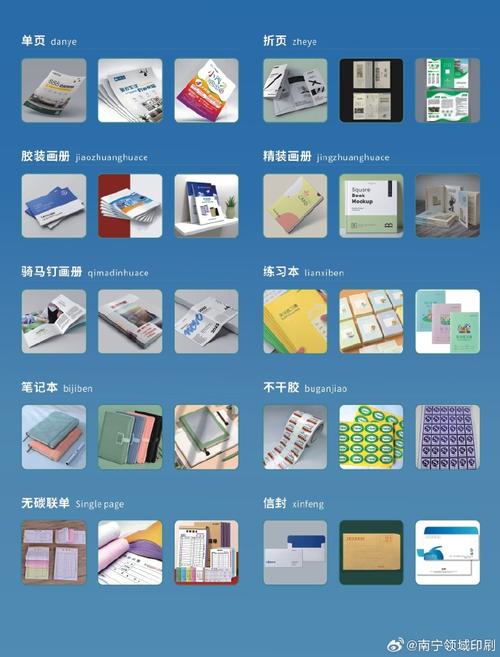
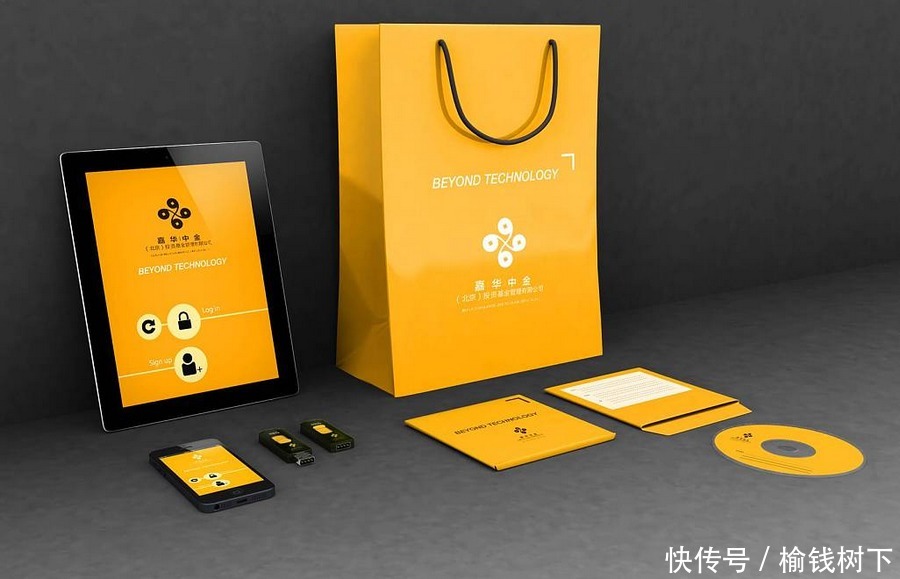
包装装潢印刷品印刷是造纸下游最大的单一应用领域,涵盖纸箱、纸盒、标签、纸袋、手提袋等产品的印刷与加工,直接服务于食品饮料、日化、电子、医药、物流等行业。
二、包装装潢印刷品印刷行业分析
2.1 行业定义与分类
包装装潢印刷品印刷是指对包装物进行装饰性印刷,以提升产品附加值和品牌形象。按材质可分为纸包装印刷、塑料包装印刷、金属包装印刷等,其中纸包装印刷占比超过50%。按工艺可分为胶印、凹印、柔印、数字印刷等。
2.2 市场规模与驱动因素
- 市场规模:我国包装印刷工业总产值已超过1.3万亿元,其中纸包装印刷约6000亿元,是仅次于美国的全球第二大市场。
- 驱动因素:
- 电商物流高速发展,快递业务量连续多年全球第一,带动瓦楞纸箱、快递袋印刷需求。
- 消费升级推动品牌商对包装的颜值、环保、功能性提出更高要求,精品盒、环保纸袋等高端包装增长迅速。
- 限塑令、双碳政策催生“以纸代塑”趋势,纸包装应用场景拓宽。
- 数字印刷技术成熟,满足小批量、个性化、快速交付需求。
2.3 产业链定位与上下游关系
- 上游:纸包装印刷企业主要采购白卡纸、箱板纸、瓦楞纸、铜版纸等,纸价波动直接影响其成本。油墨、版材、胶粘剂等辅料也占一定成本。
- 下游:客户高度分散,包括食品饮料(如伊利、蒙牛)、日化(如宝洁、联合利华)、电子(如苹果、华为)、物流(如顺丰、京东)等。大型印刷企业通常与品牌客户建立长期稳定合作,其订单量受终端消费景气度影响。
- 与造纸行业的联动:包装印刷是纸企的重要客户,部分大型纸企向产业链下游延伸,自建印刷厂或与印刷企业战略合作,形成“造纸+印刷”一体化模式,以增强客户粘性和盈利能力。
2.4 行业竞争格局与趋势
- 竞争格局:行业集中度极低,CR10不足10%,中小企业数量庞大,同质化竞争激烈。但头部企业如裕同科技、合兴包装、劲嘉股份等通过技术、规模、客户资源优势,市场份额逐步提升。
- 主要趋势:
- 绿色化:可降解油墨、水性胶粘剂、FSC认证纸张等环保材料应用扩大,推广减量化包装。
- 智能化:应用ERP、MES、数字印刷、自动物流等,实现精益生产和柔性制造。
- 服务化:从单一印刷向“创意设计+材料研发+印刷加工+物流配送”综合服务商转型。
- 集中化:环保倒逼及成本上行加速落后产能退出,龙头有望受益。
2.5 面临的挑战
- 原材料价格波动:纸价上涨难以完全传导至下游,压缩利润空间。
- 环保压力:VOCs排放治理、固废处理成本上升。
- 需求波动:消费疲软、出口下滑可能抑制包装需求。
- 技术迭代:数字印刷、智能包装对传统印刷企业提出新要求。
三、投资机会与展望
3.1 造纸环节
- 关注具备林浆纸一体化、海外废纸浆布局的龙头企业,成本优势突出。
- 特种纸、食品包装纸等细分赛道需求增长确定性高。
- 行业整合加速,头部企业市占率提升带来估值修复。
3.2 包装装潢印刷环节
- 龙头印刷企业通过智能化、绿色化改造提升竞争力,绑定优质客户。
- “以纸代塑”趋势下,纸包装印刷需求中长期向好。
- 数字印刷、智能包装领域创新企业值得关注。
3.3 产业链协同
- 纸企与印刷企业深化合作,共同开发环保、功能型包装解决方案。
- 废纸回收体系完善将降低原料对外依存度,提升产业链安全性。
##
造纸及包装装潢印刷品印刷行业是典型的顺周期行业,与宏观经济和消费市场密切相关。当前,行业正处在环保约束、原料紧缺、需求升级等多重挑战与机遇的交汇点。具备产业链一体化优势、技术领先、绿色低碳的企业将脱颖而出。对于投资者而言,需密切关注原料价格、政策导向及下游需求变化,把握结构性机会。
如若转载,请注明出处:http://www.wendingyinwu.com/product/46.html
更新时间:2026-10-01 11:12:19